

Tra burocrazie locali, dazi d’oltreoceano e un’Europa a rilento, la filiera del farmaco italiana celebra i suoi numeri da record ma si confronta con le insidie della catena dell’accesso: ecco cosa dice il report dell’Istituto per la Competitività sulla salute del settore
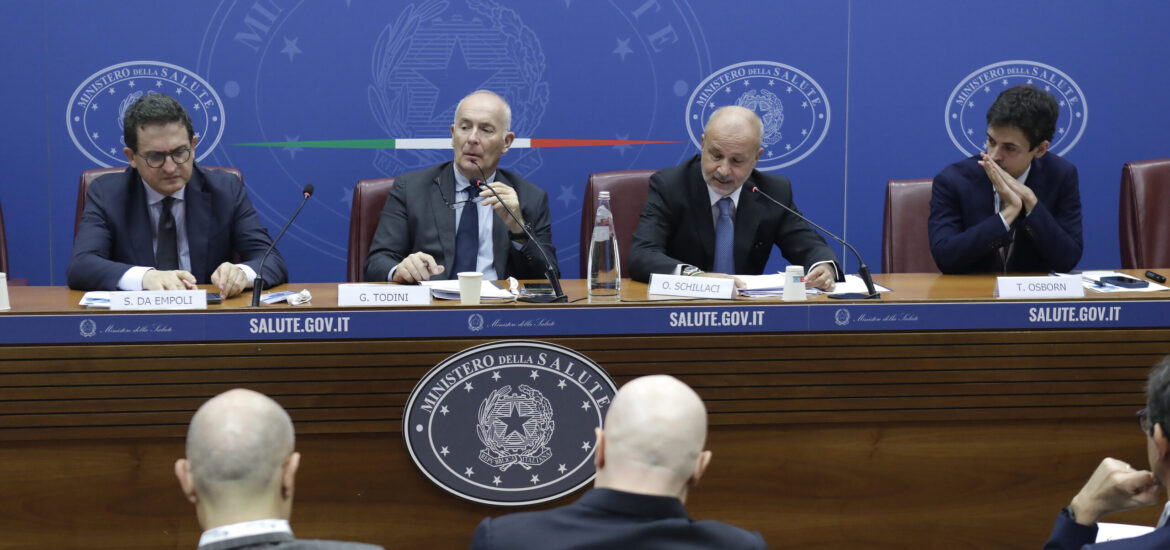
L’industria farmaceutica italiana macina record di produzione ed export, ma quando si passa dai risultati industriali all’accesso alle cure emergono le criticità: procedure regionali complesse ed eterogeneità amministrative continuano a rallentare il percorso dei farmaci fino ai pazienti. Giovedì 8 ottobre, all’Auditorium “Cosimo Piccinno”, l’Istituto per la Competitività (I-Com) – presieduto da Stefano da Empoli – ha presentato il rapporto ACCESSIBILITÀ GLOBALE, ACCESSIBILITÀ LOCALE. Le sfide per garantire terapie e cure nel mondo che cambia, curato da Maria Vittoria Di Sangro e Thomas Osborn.
I dati comunicati fotografano una realtà sulla quale è utile riflettere: se la produzione nazionale di principi attivi e intermedi sfiora i 5,8 miliardi di euro (rappresentando oltre un quarto del fatturato dell’Ue-27 nelle produzioni farmaceutiche di base), trascorrono poi in media 441 giorni tra l’autorizzazione europea e la loro disponibilità nazionale. A questo percorso iniziale si aggiunge la fase regionale, che, a seconda della Regione e del medicinale, può arrivare ad aggiungere fino a 773 giorni.
DALL’AIFA ALLE GARE, LA LUNGA ATTESA
Mentre la ricerca corre, l’accesso reale alle terapie deve fare i conti con la successione dei passaggi amministrativi e la sovrapposizione delle competenze. Uno dei principali colli di bottiglia si concentra spesso nella fase antecedente alla gara vera e propria: per i farmaci con determina AIFA, il tempo mediano tra la pubblicazione in Gazzetta Ufficiale e l’aggiudicazione è di 165 giorni, di cui circa 115 trascorsi prima dell’indizione della gara e 41 per lo svolgimento della gara, con il rapporto che precisa come le mediane delle singole fasi non siano strettamente additive.
Nei due panel della giornata il confronto tra rappresentanti della politica e delle aziende e tecnici è stato serrato, ma ha fatto emergere una convergenza sui nodi che continuano a rallentare l’accesso: tempi amministrativi, frammentazione territoriale e necessità di rendere più lineare il percorso che porta una terapia dal via libera regolatorio alla disponibilità effettiva per i pazienti. Una questione che si intreccia anche con le differenze nella rete dell’assistenza: il rapporto fotografa infatti una forte spaccatura geografica nella distribuzione dei 275 centri di riferimento per le malattie rare, con il 66,7% al Nord, il 20% al Centro e il 13,6% al Sud.
IL GRANDE PARADOSSO DELLA FARMACEUTICA
Sul versante industriale, le imprese non le mandano a dire. Sullo sfondo si consuma infatti una perdita di peso dell’intero continente: l’Europa è passata dal 53% della produzione mondiale di principi attivi (API) nel 2000 a circa il 16% attuale, mentre India e Cina coprono rispettivamente il 48% e il 18%, arrivando a soddisfare insieme oltre il 56% del fabbisogno europeo di API (quota che sale al 74% considerando anche gli intermedi).
Il presidente di Farmindustria, Marcello Cattani, ha evidenziato che l’esecutivo stia lavorando nella direzione di un cambiamento ma ha ricordato che le soluzioni non possono essere sempre europee per “manifesta incapacità dell’Europa”, dove paesi privi di peso industriale condizionano le politiche dell’intero continente. Da qui l’appello a cogliere l’apertura varata da Roberta Metsola verso i trattati bilaterali e a potenziare la Zes.
Dello stesso avviso Ramon Palou de Comasema, presidente e amministratore delegato di Merck Italia, che ha sottolineato come la competitività industriale passi dall’attrarre investimenti e che sostenere il SSN significhi rafforzare anche la presenza dell’industria italiana sui mercati internazionali: nel 2025 i prodotti farmaceutici hanno rappresentato circa il 10% dell’intero export italiano.
Sul fronte internazionale restano inoltre i possibili contraccolpi del Most-Favored-Nation pricing americano e i nodi sollevati dai manager delle multinazionali presenti – Alessandro De Venuto (GSK), Fulvia Filippini (Sanofi), Giulia Groppi (Biogen), Giuseppe Bunone (Santhera Pharmaceuticals) ed Edoardo Maggi (Astellas Pharma) – di fronte a una spesa farmaceutica pubblica che nel 2025 ha registrato uno scostamento complessivo dai tetti di circa 4,25 miliardi di euro, mentre il payback a carico delle imprese ha superato i 2,3 miliardi.