

Solo 4 italiani su 10 raggiungono la sufficienza in economia e 1.100 miliardi restano sui conti correnti, secondo l’Edufin Index di Generali. Ma spunta la proposta di Damiani (FI) che punta a introdurre una nuova materia a scuola già dal 2027
Solo quattro italiani su dieci riescono a strappare un 6 pieno in pagella quando si parla di soldi, risparmi e polizze. È il quadro dipinto dalla quinta edizione dell’Edufin Index, l’Osservatorio su consapevolezza e comportamenti finanziari e assicurativi promosso da Fondazione Alleanza (in memoria di Mario Gasbarri) e Generali, con la collaborazione scientifica della SDA Bocconi.
Il rapporto presentato oggi a Roma rivela che il livello medio di alfabetizzazione finanziaria nel nostro Paese resta fermo a 56 punti su 100, ancora al di sotto della soglia minima di sufficienza fissata a 60. La buona notizia è che l’educazione economica potrebbe diventare una materia autonoma già con la prossima legge finanziaria, ma mancano ancora da sciogliere diversi nodi su coperture e modalità. È quanto ha rivelato il senatore di Forza Italia, Dario Damiani, a Policy Maker.
EDUCAZIONE ECONOMICA E FINANZIARIA NELLE SCUOLE?
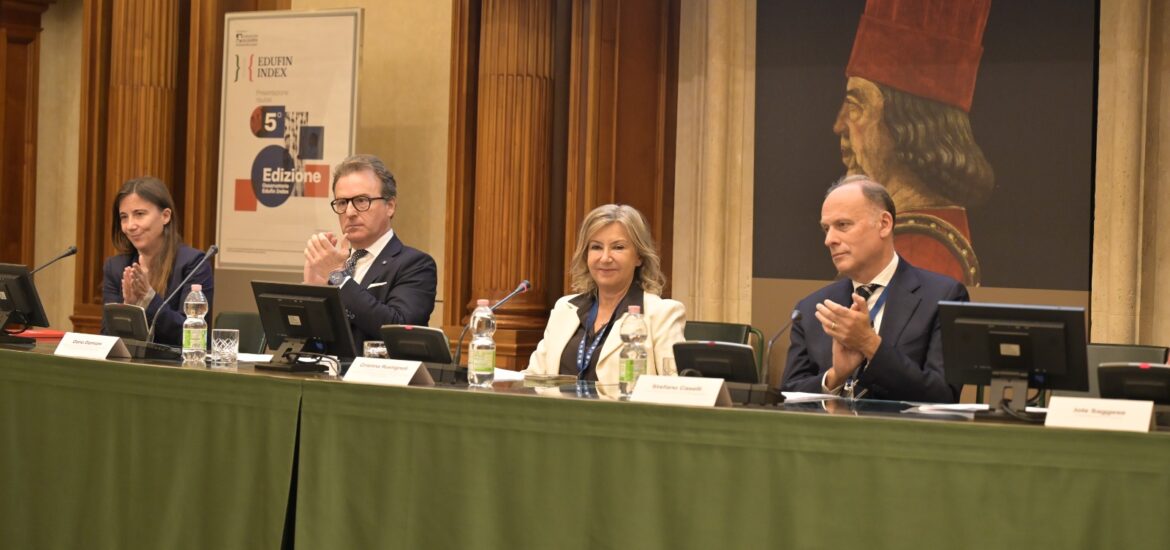
Dopo gli interventi del Presidente del Senato Ignazio La Russa, del Sottosegretario di Stato alla Presidenza del Consiglio dei Ministri Alessandro Morelli, del Sottosegretario di Stato al Ministero dell’Istruzione e del Merito Paola Frassinetti e del Presidente della Commissione Finanze della Camera Paolo Osnato; si sono confrontati sulle molteplici implicazioni dei temi correlati all’educazione finanziaria il Dean di SDA Bocconi Schoolof Management Stefano Caselli, il Presidente di Fondazione Alleanza e Country Generali Counsel di Generali Italia Cristina Rustignoli, il Country Chief Financial Officer di Generali Italia Giulia Raffo, insieme al Senatore di Forza Italia Dario Damiani.
Lo stesso Damiani ha anticipato che l’educazione economica potrebbe diventare una materia autonoma già dal prossimo anno. Infatti, ha anticipato che è al lavoro su una proposta di legge per istituire corsi sull’economia fin dalle scuole elementari. Una norma con maggiori risorse e più corposa rispetto a quella che ha reintrodotto l’educazione civica nei licei. “Proverò a farlo passare con un emendamento alla legge finanziaria. Non so se sarà possibile, ma a gennaio appena riprenderanno i lavori valuteremo se riprendere il percorso dell’iter legislativo della proposta, oppure confezionarla in qualche provvedimento che può riguardare il mondo scuola o università. Speriamo che ci sia la disponibilità, è chiaro che bisogna trovare un accordo con Ministero dell’Istruzione e Ministero dell’Università per arrivare a introdurre corsi curriculari. Si potrebbe prevedere anche l’ingresso di Fondazioni che possono dare un contributo al mondo scuola, come fa Fondazione Alleanza, per rendere autonoma la materia. Servono certamente le risorse, ma il tema non è solo questo. Infatti, il mondo scuola è un universo complesso e creare un percorso curriculare autonomo è abbastanza complicato. Saranno i ministeri a fornire dati in merito per capire la fattibilità”, ha detto il senatore Damiani a margine dell’evento, rispondendo alle domande di Policy Maker.
ITALIANI BOCCIATI IN ECONOMIA E FINANZA
L’educazione economica e finanziaria è un tema centrale per la stabilità del Paese e la rete di protezione assicurativa è fondamentale per garantire serenità e tenuta sociale, ha sottolineato il Presidente del Senato Ignazio La Russa. Il dato complessivo riflette una stabilità apparente rispetto al 2025, ma nasconde spaccature profonde. L’indice analizza due anime del rapporto con il portafoglio: l’Awareness Index (le conoscenze degli italiani), fermo a 54/100, e il Behavioural Index (quello che gli italiani fanno concretamente), che tocca i 58/100. Come evidenziato da Barbara Alemanni (SDA Bocconi), gli italiani continuano a comportarsi leggermente meglio di quanto la loro conoscenza suggerirebbe.
La popolazione resta così divisa: il 39% supera la sufficienza, il 51% galleggia nella fascia intermedia (punteggio 41-59) e il 10% versa in un grave analfabetismo finanziario (punteggio ≤40).
PERCHE’ I 1.100 MILIARDI DI EURO DEGLI ITALIANI NON DEVONO RESTARE NEL MATERASSO
La vera novità dell’edizione 2026 risiede nella netta divisione tra chi fa fruttare i propri risparmi e chi no. Il 73% degli italiani che negli ultimi due anni ha investito raggiunge la sufficienza con 60/100 (a fronte di un’awareness a 57), mentre il restante 27% di non-investitori precipita a 46/100, rischiando una vera ed propria esclusione finanziaria. Il nodo cruciale è la gestione della liquidità, ha sottolineato Giancarlo Fancel, CEO di Generali Italia. “Ci sono ben 1.100 miliardi di euro immobilizzati sui conti correnti, solo il 40% dei lavoratori (10,5 milioni) aderisce a pensioni complementari e il 60% delle famiglie non ha una pianificazione strutturata”, ha sottolineato.
Un immobilismo confermato da Marco Osnato, Presidente della Commissione Finanze della Camera, che ha evidenziato come la ricchezza privata italiana sfiori i 12.000 miliardi (metà in immobili, metà in conti e depositi). “Serve superare la vecchia prudenza del buon padre di famiglia: i soldi non vanno messi sotto il materasso, ma convogliati in strumenti di accumulo”, ha affermato. Per sbloccare questo capitale, Stefano Caselli (professore SDA Bocconi) ha suggerito di guardare alle direttive UE creando “Sales Investment Account” orientati a 5 anni per canalizzare il risparmio verso la crescita nazionale, incentivandoli con la detassazione: “Lavorare su quei 1.000 miliardi a costo zero per il bilancio pubblico renderebbe la misura del tutto neutra dal punto di vista fiscale”, ha spiegato. Il senatore Damiani, invece, ha auspicato l’introduzione di agevolazioni fiscali per i risparmiatori che investono già a partire dalla prossima legge finanziaria.
ECONOMIA, IL DIVARIO DI GENERE ED ETA’ SCENDE
I divari storici mostrano lievi contrazioni, pur nascondendo dinamiche complesse. Gli uomini totalizzano 58 punti contro i 54 delle donne (45% di promossi tra gli uomini contro il 33% delle donne). Il gap scende a 4 punti (contro i 5 del 2025). Tuttavia, come precisato da Barbara Alemanni, il calo dei divari è dovuto anche a un leggero arretramento dei gruppi tradizionalmente più forti: la manutenzione delle competenze deve quindi riguardare tutti. A fronte di dati preoccupanti (solo 4 donne su 10 possiedono un conto corrente autonomo), è stato lanciato il Premio Edufin “Donne che Contano” (candidature aperte fino al 20 dicembre 2026). “L’autonomia economico-finanziaria per le ragazze è fondamentale: la sua mancanza è l’anticamera di situazioni ben peggiori. Con i nostri progetti abbiamo già coinvolto 965 scuole”, ha sottolineato Paola Frassinetti, Sottosegretario all’Istruzione.
Le buone notizie riguardano il divario generazionale. Infatti, scende a 5 punti (57 per i 45-64enni vs 52 per i 18-24enni). Tra i soli investitori, la forbice sale però a 7 punti. Cristina Rustignoli, Presidente di Fondazione Alleanza, ha sottolineato la fragilità dei giovani verso orizzonti lunghi come longevità e pensioni, un’ansia del futuro che si combatte dando conoscenza per costruire fiducia e capacità di scelta”.
I NODI SCUOLA E FAMIGLIA
Migliora la socializzazione finanziaria in famiglia (l’indice sale a 66/100, +6 punti rispetto al 2024), ma il dialogo resta confinato al breve termine. Infatti, secondo il rapporto Edufin Index il 91% dei genitori parla di soldi ai figli, ma la maggioranza si limita agli acquisti desiderati (59%) o alle spese giornaliere (46%), mentre solo il 37% affronta il risparmio e appena il 20% parla di investimenti e polizze. Anche la paghetta svela un divario di genere precoce: la riceve regolarmente il 33% dei ragazzi contro il 26% delle ragazze (il 39% in totale non la riceve mai).
Marco Oddone, AD di Alleanza Assicurazioni, ha ribadito l’impegno della rete che dal 2020 ha coinvolto 550.000 persone in 10.000 eventi, portando l’educazione finanziaria in 500 scuole a 35.000 studenti: “L’educazione finanziaria è uno strumento di libertà. Sapere è importante, ma conta di più saper mettere in pratica”.
COME STANNO LE FINANZE DEGLI ITALIANI
Il benessere generale degli italiani sfiora la sufficienza (59/100), ma l’indicatore del benessere psico-finanziario sprofonda a 51/100. Nello specifico, la salute finanziaria si attesta a 54, ma la serenità finanziaria crolla a 40/100. La preoccupazione per il futuro condiziona negativamente la quotidianità anche di chi possiede ampie risorse. Oltre il 90% dell’effetto dell’educazione finanziaria sul benessere dipende infatti da tre fattori psicologici: fiducia in sé, salute finanziaria e chiarezza decisionale.
Come fotografa la mappa stilata dal rapporto Edufin Index, la popolazione italiana si suddivide oggi in quattro identikit: i Soddisfatti (42%), gli Inconsapevoli (19%, composti soprattutto da giovani donne del Sud), i Fragili (11%) e gli Esperti Confusi (28%). Giulia Raffo (CFO di Generali Italia) ha sottolineato che la sfida culturale consiste nel superare la miopia del breve periodo: “Si privilegia il conto corrente credendo sia sicuro, ma così ci si espone a rischi più alti nel medio-lungo termine”.